ซอฟต์แวร์ไทยในบัญชีบริการดิจิทัล
สำหรับเจ้าของกิจการ ฝ่ายบัญชี และสำนักงานบัญชี
วางระบบงานให้คล่องขึ้นพร้อมวางแผนสิทธิภาษี
ใช้ nimitFlow เชื่อมข้อมูลและสร้างงานอัตโนมัติ พร้อมทำความเข้าใจสิทธิหักรายจ่ายซอฟต์แวร์รวม 2 เท่า สำหรับนิติบุคคล SME ที่เข้าเงื่อนไข
7,000 บาท/เดือน
ไม่รวม VAT · งานพัฒนาและเชื่อมต่อเพิ่มเติมประเมินตามขอบเขตสิทธิหักรายจ่ายซอฟต์แวร์รวม
200%สำหรับนิติบุคคล SME ที่เข้าเงื่อนไข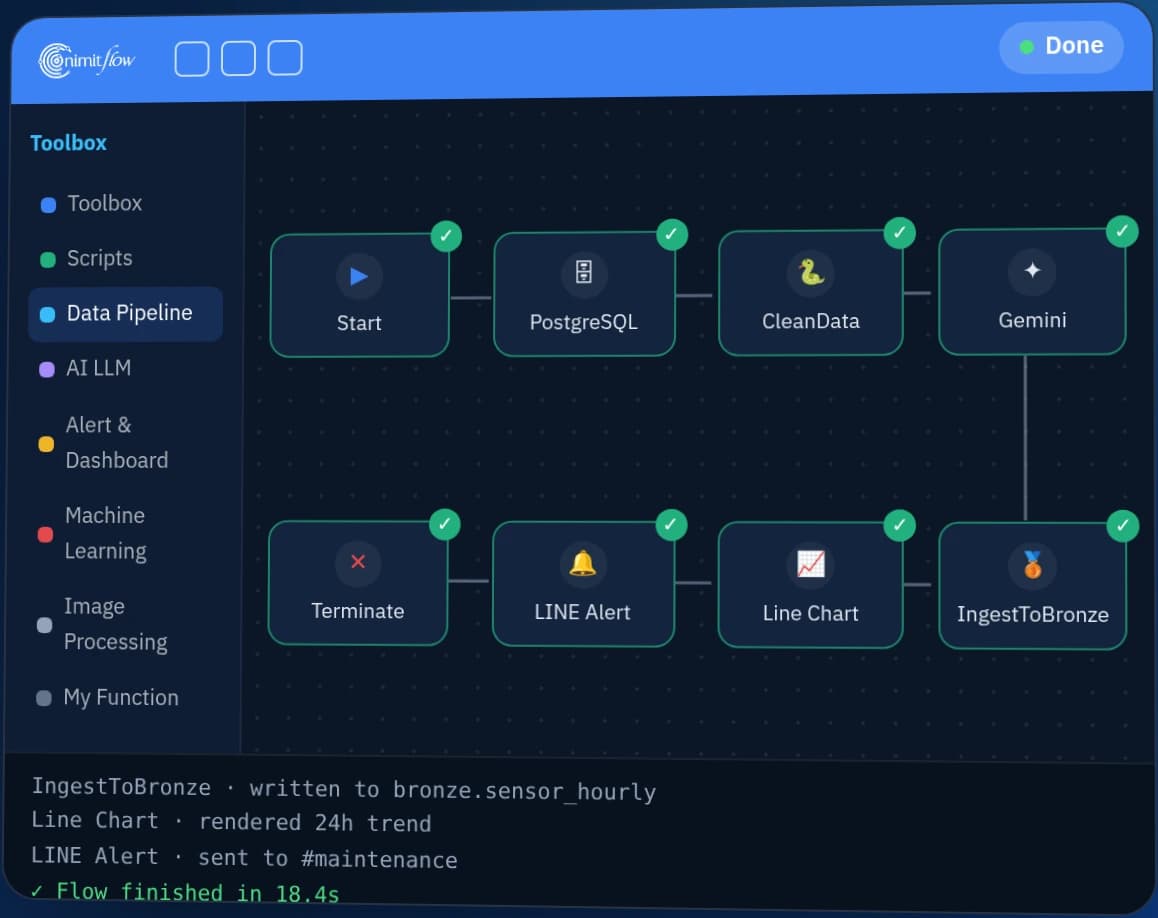
200% คือรายจ่ายรวมที่ใช้คำนวณภาษี ส่วนเงินภาษีที่ประหยัดขึ้นกับกำไรและอัตราภาษีของกิจการ
เริ่มจากงานที่มีอยู่จริง
มีงานแบบนี้ในกิจการของคุณไหม
เลือกงานหนึ่งที่ทีมทำซ้ำ แล้วประเมินว่าการเชื่อมข้อมูลหรือทำงานอัตโนมัติช่วยได้อย่างไร ก่อนเลือกขอบเขตซอฟต์แวร์
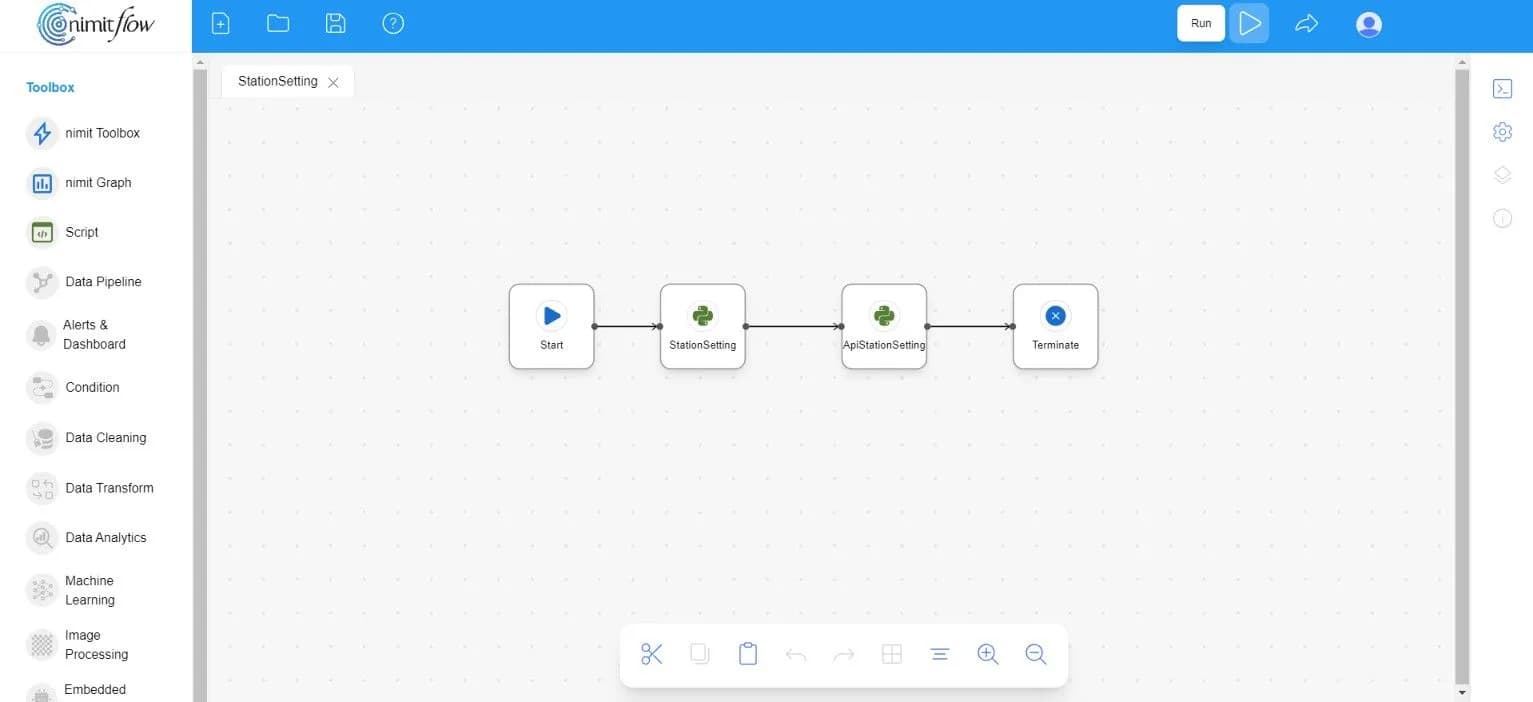
เห็นภาพงานที่เชื่อมต่อกัน
รับข้อมูล ประมวลผล และส่งต่อเป็นขั้นตอนใน Flow เดียว เริ่มจากโจทย์ของทีม แล้วเลือกการเชื่อมต่อให้เหมาะกับระบบที่มีอยู่
- 01ข้อมูลต้นทาง↓
- 02ประมวลผล↓
- 03นำไปใช้งาน
ข้อมูลกระจายหลายที่
งานวันนี้รวบรวมไฟล์และข้อมูลจากหลายระบบด้วยมือ
แนวทางที่นำมาประเมินได้ออกแบบทางเชื่อมข้อมูลให้ทำงานร่วมกัน
เหมาะกับทีมที่มีแหล่งข้อมูลชัดเจนและต้องนำข้อมูลมาใช้ร่วมกันเป็นประจำ
งานเดิมวนกลับมาทุกวัน
งานวันนี้ส่งต่อข้อมูลและทำขั้นตอนเดิมซ้ำ ๆ
แนวทางที่นำมาประเมินได้ออกแบบ workflow ตามขั้นตอนของทีม
เริ่มจากกระบวนการที่มีเงื่อนไขและผู้รับผิดชอบชัดเจน เพื่อประเมินขอบเขตงานได้
เตรียมรายงานหลายขั้นตอน
งานวันนี้จัดรูปแบบและรวมข้อมูลใหม่ในแต่ละรอบ
แนวทางที่นำมาประเมินได้เตรียมข้อมูลเพื่อส่งต่อรายงานหรือระบบปลายทาง
ประเมินรูปแบบข้อมูลและระบบปลายทางก่อน ไม่เหมารวมว่างานเชื่อมต่อทุกอย่างอยู่ในค่าใช้บริการ
nimitFlow เป็นแพลตฟอร์มเชื่อมข้อมูลและสร้างงานอัตโนมัติ ขอบเขตพัฒนา workflow การเชื่อมระบบ และบริการเสริมต้องตกลงในใบเสนอราคาแยกให้ชัดเจน
ดูความสามารถของ nimitFlowสิทธิภาษีดิจิทัลสำหรับ SME
หักรายจ่าย 200% เข้าใจได้ในหนึ่งภาพ
มาตรการนี้ให้หักรายจ่ายที่เข้าเงื่อนไขเพิ่มอีกหนึ่งเท่าจากรายจ่ายตามปกติ สิทธิเพิ่มเติมไม่เกิน 300,000 บาทต่อรอบบัญชี โดยเงินภาษีที่ลดได้ขึ้นกับกำไรสุทธิทางภาษีและอัตราภาษีที่ใช้จริง
ตัวอย่าง 1 เดือน เมื่อเข้าเงื่อนไขครบและมีวงเงินสิทธิเหลือเพียงพอ
ตรวจคุณสมบัติก่อนคำนวณ
- 01
เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล มีทุนชำระแล้ว ณ วันสุดท้ายของรอบบัญชีไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและบริการในรอบบัญชีไม่เกิน 30 ล้านบาท
- 02
ผู้ให้บริการและรายการซอฟต์แวร์ได้รับอนุมัติในบัญชีบริการดิจิทัลก่อนซื้อหรือใช้บริการ และรายจ่ายอยู่ในช่วงที่มาตรการกำหนด
- 03
ใช้ซอฟต์แวร์ในกิจการ มีหลักฐานรายจ่ายและการใช้งาน ตรวจวงเงินรวมกับรายการดิจิทัลอื่น รวมถึงข้อห้ามใช้สิทธิซ้ำกับสิทธิประโยชน์ที่กฎหมายระบุ
แยกค่าใช้บริการออกจากค่าบำรุงรักษารายปีและค่าใช้จ่ายที่ไม่เกี่ยวข้องโดยตรง ซึ่งประกาศฉบับที่ 469 ไม่รวมในสิทธิ ห้ามเหมารวมบริการเสริมทั้งหมดว่าใช้สิทธิได้
กำไรระดับไหนเห็นประโยชน์จากสิทธิพิเศษ
สำหรับนิติบุคคลที่เข้าเกณฑ์อัตราภาษี SME คำนวณตามกำไรสุทธิทางภาษีแต่ละช่วง ไม่ใช่นำกำไรทั้งก้อนไปคูณอัตราสูงสุด
ไม่เกิน 300,000 บาท
หากฐานกำไรหลังหักรายจ่ายปกติอยู่ในช่วงนี้ สิทธิหักเพิ่มไม่ทำให้ภาษีที่ต้องจ่ายในตัวอย่างลดลงอีก
ส่วนเกิน 300,000 ถึง 3 ล้านบาท
รายจ่ายที่หักเพิ่มช่วยลดภาษีตามส่วนของฐานกำไรที่ยังอยู่ในช่วงนี้
ส่วนเกิน 3 ล้านบาท
หากหักแล้วข้ามช่วงอัตรา ต้องแยกคำนวณแต่ละส่วน เครื่องมือด้านล่างคำนวณขั้นอัตราให้
ประมาณการจากตัวเลขของคุณ
ลองดูผลต่อภาษีก่อนตัดสินใจ
ใช้กำไรสุทธิทางภาษีประมาณการ ไม่ใช่ยอดขายหรือยอดเงินในบัญชี เลือกเฉพาะจำนวนเดือนที่รายจ่ายเข้าเงื่อนไขในรอบบัญชีเดียวกัน
หน่วยบาท · รวมการปรับปรุงภาษีและสิทธิรายการอื่นแล้ว · ใส่ค่าติดลบได้เมื่อขาดทุน
1–12 เดือนในรอบบัญชีเดียวกัน ไม่ใช่จำนวนเดือนทั้งหมดในสัญญาโดยอัตโนมัติ
ปรับวงเงินสิทธิที่เหลือ
เพดานรวม 300,000 บาท หักส่วนที่ใช้กับรายการดิจิทัลอื่นแล้ว
คำนวณในเบราว์เซอร์ ไม่ส่งตัวเลขกำไรไปยังทีมงาน
ประมาณการ ไม่ใช่การรับรองสิทธิ
- ค่าใช้บริการก่อน VAT
- 14,000บาท
- รายจ่ายที่หักได้เพิ่ม
- —บาท
- ภาษีที่ประหยัดเพิ่มจากสิทธิพิเศษ
- —บาท
เลือกสมมติฐานเรื่องคุณสมบัติ เพื่อดูตัวอย่างผลภาษี
สมมติว่าค่าใช้บริการหักเป็นรายจ่ายปกติได้ทั้งหมด ไม่รวม VAT ไม่มีการคิดสิทธิขาดทุนสะสมเพิ่มในเครื่องมือนี้ และไม่ได้ตรวจเอกสารจริง ให้ฝ่ายบัญชียืนยันก่อนยื่นภาษี
ตัวอย่างเพื่อใช้คุยกับฝ่ายบัญชี
ใช้บริการ 2 เดือน ค่าใช้บริการ 14,000 บาทก่อน VAT หากเข้าเงื่อนไขครบและมีวงเงินเหลือ จะหักเพิ่มได้ 14,000 บาท เมื่อส่วนที่หักเพิ่มอยู่ในฐานภาษี 15% ทั้งหมด จะประหยัดภาษีเพิ่ม 2,100 บาท; หากอยู่ในฐาน 20% ทั้งหมด จะประหยัดเพิ่ม 2,800 บาท
เตรียมข้อมูลให้ฝ่ายบัญชีตรวจต่อได้
จากงานที่อยากปรับปรุง สู่เอกสารที่ตรวจสอบได้
เจ้าของกิจการกับสำนักงานบัญชีใช้หน้านี้เป็นจุดเริ่มต้นร่วมกันได้ แล้วตรวจข้อเท็จจริงของกิจการก่อนตกลงซื้อและใช้สิทธิ
เล่างานและระบบที่มีอยู่
เตรียมตัวอย่างขั้นตอน แหล่งข้อมูล และระบบปลายทาง ให้ทีมประเมินความเหมาะสมกับ nimitFlow
แยกรายการในใบเสนอราคา
ระบุ nimitFlow Full License ให้ตรงทะเบียน แยกค่าใช้บริการ ค่าพัฒนา ค่าเชื่อมต่อ และค่าบำรุงรักษา ตรวจราคาและเงื่อนไขแต่ละรายการก่อนสั่งซื้อ
เก็บหลักฐานและบันทึกการใช้งาน
เก็บสัญญา ใบกำกับภาษี หลักฐานการชำระเงิน หลักฐานทะเบียน ณ วันที่เกี่ยวข้อง และข้อมูลวันที่เริ่มพร้อมใช้งาน
ให้ฝ่ายบัญชีตรวจสิทธิในรอบบัญชี
ตรวจคุณสมบัติ วงเงินรวม ข้อห้ามใช้สิทธิซ้ำ และจัดทำรายงานแสดงรายการซอฟต์แวร์ ลักษณะการใช้งาน และวันที่พร้อมใช้งานตามประกาศ
สำหรับสำนักงานบัญชี
ใช้ตัวเลขประมาณการประกอบการคุยกับลูกค้าได้ แต่ควรตรวจการรับรู้รายจ่าย สถานะภาษีและหลักฐานของแต่ละกิจการก่อนจัดทำ ภ.ง.ด.50 ผู้ขายจัดเตรียมข้อมูลสินค้าและเอกสารการขาย ส่วนผู้มีหน้าที่ยื่นภาษีเป็นผู้ตรวจและใช้สิทธิตามเงื่อนไข
FAQ / NIMITFLOW
คำถามที่เจ้าของกิจการและฝ่ายบัญชีมักใช้ตรวจสิทธิ
เช่าใช้ nimitFlow ลดหย่อนภาษี 200% ได้อย่างไร?
ค่าใช้บริการรายการที่ขึ้นทะเบียนอาจใช้สิทธิหักรายจ่ายเพิ่มอีกหนึ่งเท่า รวมกับรายจ่ายตามปกติเป็น 2 เท่า เมื่อทั้งนิติบุคคล รายจ่าย และการใช้บริการเข้าเงื่อนไข ต้องตรวจทะเบียนก่อนเริ่มใช้บริการและเอกสารประกอบเป็นรายกรณี
200% หมายถึงได้เงินคืนสองเท่าหรือไม่?
เป็นจำนวนรายจ่ายรวมที่ใช้คำนวณภาษี เงินภาษีที่ประหยัดขึ้นกับฐานกำไรและอัตราภาษี หากไม่มีภาษีที่ต้องชำระ สิทธิหักเพิ่มอาจไม่ทำให้ภาษีในรอบนั้นลดลง
ต้องมีกำไรเท่าไรจึงเหมาะกับการใช้สิทธิ?
สำหรับนิติบุคคลที่เข้าเกณฑ์อัตรา SME กำไรสุทธิทางภาษีไม่เกิน 300,000 บาทอยู่ในช่วงยกเว้น จึงควรดูฐานกำไรหลังหักค่าใช้บริการตามปกติก่อน หากยังมีภาษีต้องชำระ สิทธิหักเพิ่มจึงอาจช่วยลดภาษีได้ ความเหมาะสมของซอฟต์แวร์ต้องพิจารณาจากงานที่ใช้จริงด้วย
เซ็นสัญญาภายในปีนี้แล้วใช้สิทธิได้เลยไหม?
ต้องตรวจรายจ่ายที่จ่ายจริง รอบบัญชี สถานะทะเบียนก่อนซื้อหรือใช้บริการ และเงื่อนไขอื่นประกอบ การลงนามในสัญญาเพียงอย่างเดียวไม่ยืนยันสิทธิ และไม่ควรนำมูลค่าสัญญาหลายปีมาคำนวณในปีเดียวโดยอัตโนมัติ
ใบรับรอง nimitFlow กับระยะเวลามาตรการสิ้นสุดพร้อมกันไหม?
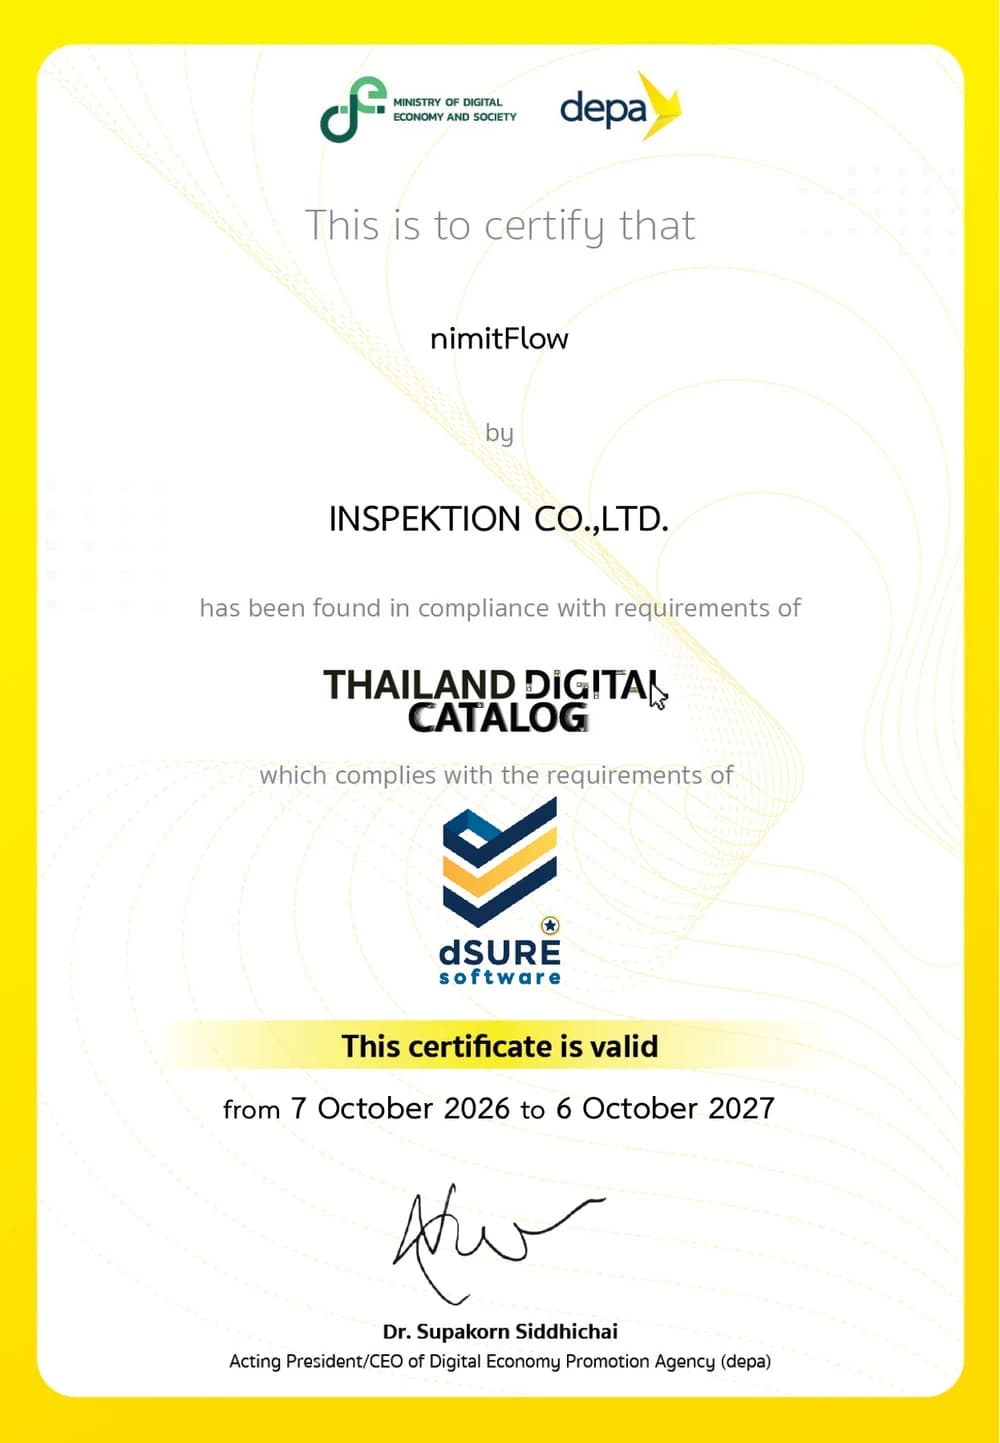
เป็นคนละช่วงเวลา ใบรับรองปัจจุบันมีอายุ 7 ตุลาคม 2569 ถึง 6 ตุลาคม 2570 ส่วนมาตรการกำหนดช่วงรายจ่ายถึง 31 ธันวาคม 2570 ให้ตรวจสถานะการต่ออายุทะเบียนสำหรับรายจ่ายหลังอายุใบรับรองปัจจุบัน
ค่าพัฒนา เชื่อมระบบ และบำรุงรักษาใช้สิทธิได้ทั้งหมดไหม?
ต้องตรวจแยกแต่ละรายการกับทะเบียนและเงื่อนไข ห้ามเหมารวมทุกค่าใช้จ่ายในโครงการ ประกาศฉบับที่ 469 ไม่รวมค่าบำรุงรักษารายปีและค่าใช้จ่ายที่ไม่เกี่ยวข้องโดยตรงกับการใช้ซอฟต์แวร์หรือบริการดิจิทัล
สำนักงานบัญชีควรเตรียมเอกสารอะไรให้ลูกค้า?
ตรวจหลักฐานทะเบียนและรายการบริการ สัญญา ใบกำกับภาษี หลักฐานชำระเงิน ข้อมูลลักษณะการใช้งานและวันที่พร้อมใช้งาน รวมถึงรายงานรายละเอียดตามประกาศ ให้ตรวจความครบถ้วนกับข้อเท็จจริงของกิจการก่อนยื่น ภ.ง.ด.50
NEXT STEP / NIMITFLOW
เริ่มจากงานหนึ่งที่อยากให้คล่องขึ้น
เล่าให้ทีมฟังว่าข้อมูลอยู่ที่ไหนและขั้นตอนไหนทำซ้ำ เราจะช่วยประเมินขอบเขต nimitFlow พร้อมแยกรายการค่าใช้บริการให้ฝ่ายบัญชีตรวจต่อได้
แหล่งข้อมูลที่ใช้ประกอบหน้านี้
- บัญชีรายการสินค้าและบริการที่ขึ้นทะเบียน — depa ↗
- มาตรการ Tax200 — depa ↗
- พระราชกฤษฎีกาฉบับที่ 802 — ราชกิจจานุเบกษา ↗
- หลักเกณฑ์ฉบับที่ 469 — กรมสรรพากร ↗
- อัตราภาษีเงินได้นิติบุคคล — กรมสรรพากร ↗
จัดทำโดย บริษัท อินสเปคชั่น จำกัด ผู้ให้บริการ nimitFlow ·
สิทธิภาษีขึ้นกับเงื่อนไขของผู้ซื้อและรายจ่ายแต่ละรายการ ผู้จัดทำหน้านี้เป็นผู้ให้บริการซอฟต์แวร์ ไม่ใช่ผู้รับรองสิทธิภาษีของกิจการ